高伟达(300465) 金融信息化龙头企业的成长逻辑与投资价值
高伟达(300465):金融信息化龙头企业的成长逻辑与投资价值
一、公司概况:深耕金融信息化的行业老兵
高伟达软件股份有限公司(股票代码:300465)成立于1998年,并于2015年在深交所创业板上市,是国内领先的金融信息化综合服务商。公司以“金融信息服务”为核心主业,围绕银行、保险、证券等金融机构的数字化转型需求,提供软件开发、系统集成、IT运维、云计算及数据服务等全方位解决方案,是金融IT领域少数具备全栈服务能力的龙头企业之一。
经过二十余年发展,高伟达已服务超过300家金融机构客户,覆盖国有大行、股份制银行、城商行、农商行及保险、证券等多元金融业态,在银行核心系统、信贷管理、中间业务、数据仓库等细分领域积累了深厚的技术壁垒与客户资源。
二、行业逻辑:金融信创与数字化转型双轮驱动
1. 金融信创进入加速期
在“自主可控”与“安全可靠”的政策导向下,金融行业信创替代正从试点走向全面推广。银行核心系统、数据库、中间件等关键环节的国产化替代需求持续释放,为具备自主知识产权与丰富实施经验的金融IT厂商打开广阔空间。高伟达凭借多年积累的银行核心系统实施经验,在信创适配与迁移方面占据先发优势。
2. 金融机构数字化转型深化
随着利率市场化、零售转型与数字化运营的推进,金融机构对IT系统的实时性、弹性与智能化提出更高要求。云计算、大数据、人工智能等技术在风控、营销、运营等场景的渗透率快速提升,金融IT投入保持稳健增长。据行业测算,中国银行IT解决方案市场规模已超过千亿元,且年均复合增速保持在两位数水平。
3. 数据要素与金融科技融合
数据已成为金融行业的核心生产要素,数据治理、数据中台、隐私计算等需求快速兴起。高伟达在数据仓库、数据治理及BI分析领域布局较早,有望受益于金融机构数据价值挖掘的持续投入。
三、核心竞争力:客户、技术与生态三重壁垒
(1)优质客户资源与高粘性
金融IT系统具有极高的安全性与稳定性要求,客户切换成本高、合作周期长。高伟达与多家国有大行及股份制银行建立了长期合作关系,客户黏性强,为业绩稳定性提供保障。
(2)全栈技术能力与产品矩阵
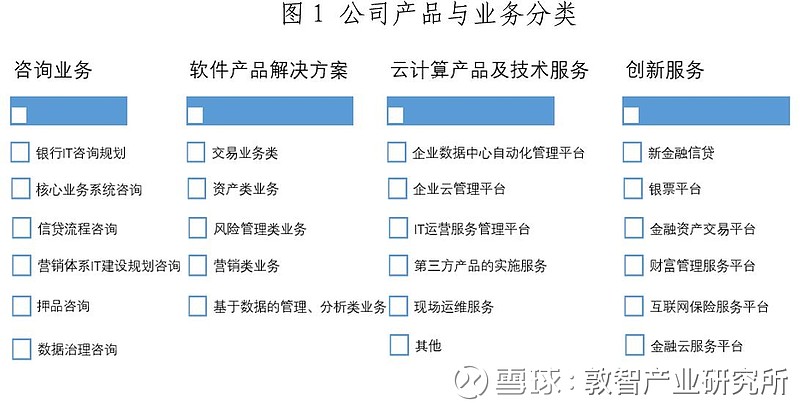
公司具备从咨询规划、软件开发到系统集成、运维服务的全链条能力,产品覆盖核心业务系统、信贷管理、支付结算、数据平台等关键领域,能够满足金融机构一体化、定制化的IT需求。
(3)信创生态合作优势
高伟达与华为、阿里云、腾讯云等主流国产软硬件厂商建立生态合作,在信创适配、联合解决方案等方面形成协同效应,有助于在信创招标中提升中标率。
四、财务与经营亮点
从经营层面看,公司主营业务结构持续优化,软件与技术服务收入占比稳步提升,毛利率水平在行业内保持合理区间。尽管金融IT行业存在项目制交付、回款周期较长等特征,但公司通过加强项目管理与客户结构优化,经营性现金流整体保持健康。研发投入方面,公司持续加码信创适配、数据中台及 AI 应用等方向,为中长期竞争力蓄力。
需关注的是,金融IT行业竞争趋于激烈,头部厂商与云厂商的跨界竞争对中小厂商形成挤压,公司需在细分领域持续巩固差异化优势。
五、成长驱动与风险提示
成长驱动
- 信创订单释放:银行核心系统国产化替代有望带来新一轮实施与迁移需求;
- 数据要素政策红利:金融机构数据治理与数据资产化需求提升,公司数据类业务有望受益;
- AI 赋能金融场景:智能风控、智能客服、代码生成等应用落地,提升公司解决方案附加值;
- 中小银行 IT 需求下沉:城商行、农商行数字化投入增加,为公司提供增量市场。
风险提示
- 金融IT行业竞争加剧,毛利率存在下行压力;
- 项目制交付模式下收入确认与回款存在波动;
- 信创推进节奏不及预期,政策落地存在不确定性;
- 技术迭代风险,若研发投入转化效率不足可能影响竞争力。
六、
高伟达作为金融信息化领域的老牌龙头企业,凭借深厚的客户积累、全栈技术能力与信创生态布局,在金融信创与数字化转型的双重浪潮中具备较为清晰的成长逻辑。短期业绩受项目节奏与行业竞争影响存在波动,但中长期看,公司在银行核心系统与数据服务领域的卡位价值值得关注。投资者需结合行业景气度、公司订单落地情况及估值水平综合判断,理性看待其“金融信息服务”标签背后的成长与风险。
如若转载,请注明出处:http://www.yunheqianbao.com/product/38.html
更新时间:2026-10-24 08:32:52