非银视角看金融信息服务产业链 冉冉升起的超新星赛道
在金融业数字化转型与资本市场深化改革的双重驱动下,金融信息服务产业链正从幕后走向台前,成为非银金融领域一颗冉冉升起的“超新星”。不同于银行、保险等传统持牌机构,金融信息服务商以数据为生产要素、以技术为输出载体,正深刻重塑资本市场的投研生态、交易模式与风险管理逻辑。本文从非银视角切入,拆解金融信息服务产业链的结构、驱动力与未来演进方向。
一、产业链解构:从数据源到终端场景的价值传递
金融信息服务产业链可划分为上游数据供给、中游加工分析与下游场景应用三大环节。
上游以交易所、监管机构、上市公司、第三方数据商及另类数据源为主,提供行情、财务、公告、舆情、卫星遥感等原始数据。随着数据要素市场化配置改革的推进,数据确权与合规流通机制逐步完善,上游供给的广度与质量显著提升。
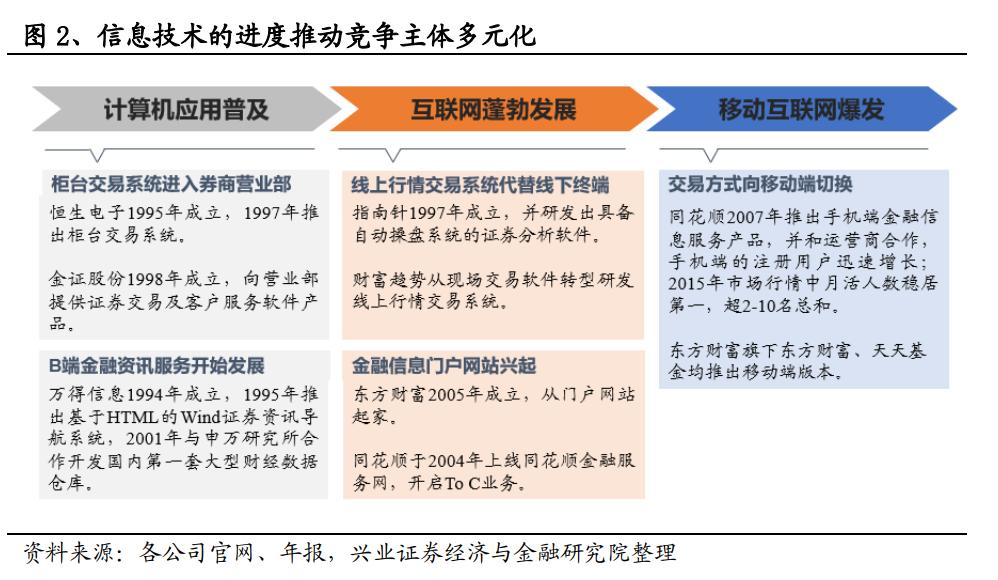
中游是产业链的价值中枢,涵盖金融数据终端商(如Wind、Choice、同花顺iFinD)、资讯平台(如财联社、华尔街见闻)、量化数据服务商及SaaS型投研工具提供商。其核心能力在于数据清洗、结构化处理、指标建模与低延迟分发。头部终端商凭借高粘性的机构客户基础与先发优势,构筑起较强的护城河;而新兴参与者则聚焦细分场景(如ESG数据、产业链图谱、另类数据因子库)实现差异化突围。
下游应用场景覆盖证券公司、基金公司、银行理财子、保险资管、私募机构及个人投资者,同时向高校科研、监管科技、企业战略分析等泛金融场景延伸。非银机构(券商、基金、私募)是付费意愿最强、渗透率最高的核心客群,其投研、交易、风控、合规等环节均高度依赖金融信息服务。
二、非银视角下的核心驱动力
(一)资本市场改革催生增量需求。注册制全面落地后,上市公司数量激增、信息披露复杂度上升,机构投研所需覆盖的标的与维度大幅扩展。衍生品扩容、北交所建设、 REITs常态化发行等,均对专业化数据服务提出更高要求。(二)资管行业扩容与投研精细化。非银资管规模持续增长,超额收益获取难度加大,倒逼机构从“经验驱动”转向“数据+模型驱动”。智能投研、算法交易、组合管理优化等场景,直接拉动对高频数据、因子库与API接口的需求。(三)技术赋能与成本重构。云计算、AI大模型与低代码工具降低了数据加工与策略开发的门槛,金融信息服务商得以向中小型私募及个人专业投资者渗透,打开长尾市场空间。(四)信创与安全合规双轮驱动。金融数据安全监管趋严,国产化替代进程加速,具备自主可控数据链路与合规资质的中游服务商有望获取政策红利。
三、竞争格局与商业模式演进
当前行业呈现“一超多强、垂直细分崛起”的格局。头部机构以终端订阅费为主要收入来源,辅以数据接口、定制化项目与增值服务;新兴服务商则倾向于“数据+工具+社区”的混合模式。商业模式正经历三方面演进:一是从“卖数据”向“卖洞见”升级,AI生成摘要、智能预警、自动化研报等增值功能成为付费新锚点;二是从本地部署转向云端SaaS,降低客户初始化成本、提升续费率;三是从单一数据服务向生态平台延伸,通过开放API连接策略平台、交易系统与风控模块,形成嵌入式的客户粘性。
四、挑战与风险提示
(一)数据合规与版权风险。上游数据授权链条复杂,监管对数据爬取、跨境流动的约束趋严,合规成本上升可能挤压中游利润率。(二)产品同质化与价格竞争。基础行情与财务数据服务壁垒有限,部分细分赛道已现价格战苗头,考验服务商的差异化定价能力。(三)技术迭代与替代风险。通用大模型可能压缩标准化数据服务的价值空间,服务商需加速向专有数据与深度场景绑定转型。(四)客户预算波动。非银机构盈利波动可能传导至IT与数据采购预算,订阅制模式虽具韧性,但续约率与客单价仍面临周期考验。
五、展望:超新星赛道的长期价值
站在非银视角,金融信息服务产业链的本质是“资本市场的基础设施运营者”——它以数据为血液、以技术为神经,支撑起投研、交易、风控的完整闭环。随着资本市场机构化、产品化、国际化程度加深,以及数据要素价值释放与AI技术渗透,该赛道有望保持高于金融业平均的增速。具备“高质量数据源+强分析引擎+深场景理解+合规护城河”的复合能力型服务商,最有可能穿越周期,成为非银金融生态中不可或缺的超新星节点。
如若转载,请注明出处:http://www.yunheqianbao.com/product/31.html
更新时间:2026-10-24 01:37:10